Taşıt Kredisi Hesaplama ve Başvuru Şartları
Kaynak kontrolü: · Yayın tarihi:
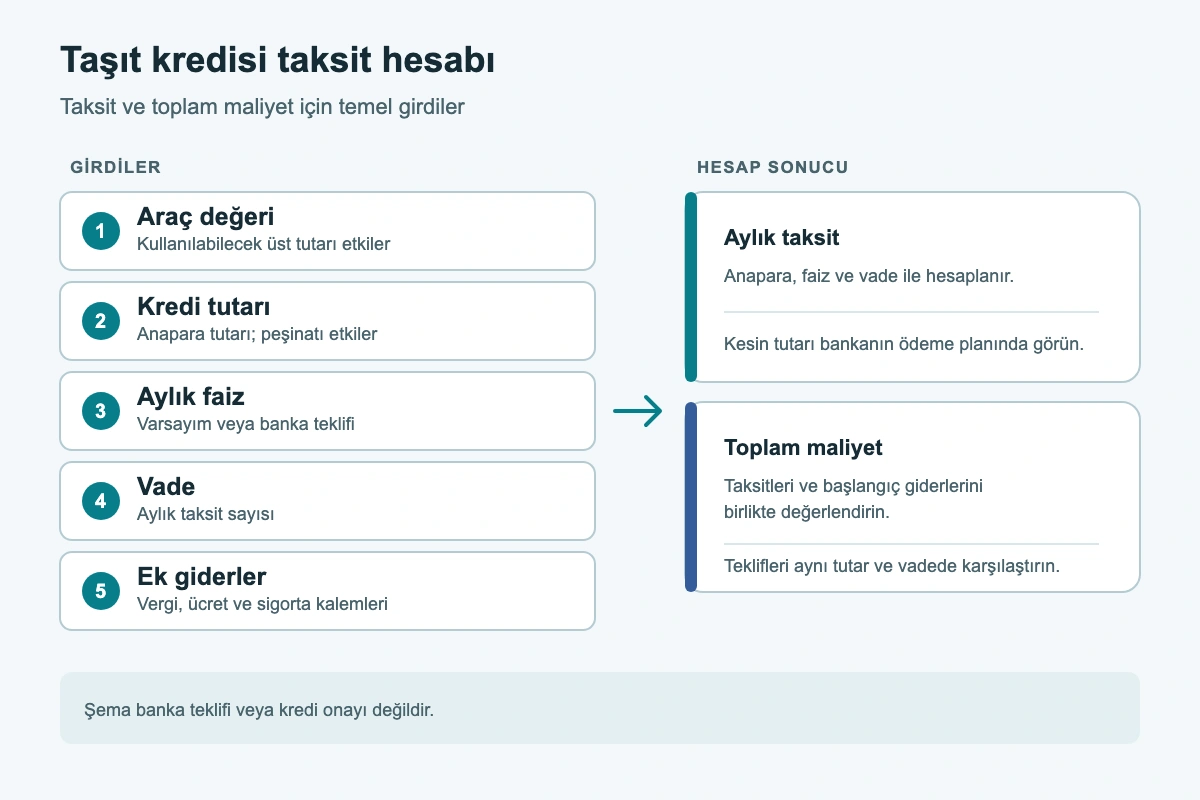
Taşıt kredisi planlarken iki hesabı ayrı yapın: araç için en fazla ne kadar kredi kullanılabileceğini ve bu kredi tutarının aylık taksitini. Araç değeri, kredi türü, faiz, vade ve ek giderler sonucu etkiler. Bankanın vereceği tutar ve ödeme planı başvuru değerlendirmesinden sonra kesinleşir.
Bu rehberdeki BDDK kararları 6 Kasım 2026 tarihinde kontrol edildi. Sınırlar ve banka ürünleri değişebilir. Başvuru öncesinde BDDK'nın güncel kararlarını ve bankanın size sunduğu yazılı teklifi doğrulayın. Bu yazı genel bilgi verir; kredi teklifi veya finansal tavsiye değildir.
Taşıt kredisi taksiti nasıl hesaplanır?
Aylık taksit; kredi anaparasına, aylık faiz oranına ve taksit sayısına bağlıdır. Eşit taksitli ve sabit oranlı basit bir hesap için şu formül kullanılabilir:
Aylık taksit = anapara × aylık faiz / [1 − (1 + aylık faiz)^(-vade)]
Formülde aylık faiz ondalık olarak yazılır. Örneğin %3 için 0,03 kullanılır. Gerçek ödeme planına vergi, ücret, sigorta, ilk ve son ödeme tarihleri gibi başka kalemler etki edebilir. Bankanın ödeme planı esas alınmalıdır.
Varsayımları açık örnek hesap
Aşağıdaki örnek, formülün nasıl çalıştığını göstermek içindir. Aylık %3 oran varsayımdır; bankaların güncel faiz oranı değildir. Vergiler, ücretler ve sigorta giderleri hesaba katılmamıştır.
| Girdi | Varsayımsal değer |
|---|---|
| Kredi anaparası | 300.000 TL |
| Aylık faiz | %3 |
| Vade | 12 ay |
| Yaklaşık aylık taksit | 30.139 TL |
| Taksitlerin yaklaşık toplamı | 361.664 TL |
Taksitleri yuvarlanmamış değer üzerinden hesaplayın. Bankanın kesin ödeme planında küsurat ve son taksit farkı olabilir. Teklifleri karşılaştırırken yalnızca aylık taksite değil, toplam geri ödemeye ve başlangıç giderlerine de bakın.
Peşinat ve kullanılabilecek kredi tutarı nasıl belirlenir?
Taşıt kredisinin üst sınırı, aracın değerine ve kredi türüne bağlı olabilir. BDDK'nın genel binek taşıt tablosundaki fatura değeri ve azami oranlar şöyledir:
| Nihai fatura değeri | Azami vade | Azami kredi oranı |
|---|---|---|
| 400.000 TL ve altı | 48 ay | %70 |
| 400.000 TL üzeri – 800.000 TL ve altı | 36 ay | %50 |
| 800.000 TL üzeri – 1.200.000 TL ve altı | 24 ay | %30 |
| 1.200.000 TL üzeri – 2.000.000 TL ve altı | 12 ay | %20 |
| 2.000.000 TL üzeri | — | %0 |
Bu tablo, BDDK'nın 21 Şubat 2022 tarihli 10099 sayılı kararındaki genel sınırları yansıtır. BDDK kararı 10099. BDDK'nın 6 Mart 2025 tarihli kararı ise Kurumlar Vergisi Kanunu'nun Geçici 12'nci maddesi kapsamındaki üreticiler tarafından üretilen belirli elektrik motorlu taşıtlar için ayrı sınırlar getirir. Bu karar bütün elektrikli araçlara uygulanmaz. BDDK kararı 11158.
Bu özel kapsamdaki araçlarda kararın belirlediği azami oran ve vadeler şöyledir:
| Nihai fatura değeri | Azami vade | Azami kredi oranı |
|---|---|---|
| 2.500.000 TL ve altı | 48 ay | %70 |
| 2.500.000 TL üzeri – 5.000.000 TL ve altı | 36 ay | %50 |
| 5.000.000 TL üzeri – 6.500.000 TL ve altı | 24 ay | %30 |
| 6.500.000 TL üzeri – 7.500.000 TL ve altı | 12 ay | %20 |
| 7.500.000 TL üzeri | — | %0 |
Bu oranlar azami sınırdır; bankanın krediyi onaylayacağı veya tablodaki üst tutarı vereceği anlamına gelmez. İkinci el araçlarda değerleme ölçütü bankaya göre değişebilir. Örneğin İş Bankası, kendi taşıt kredisi ürününde sıfır araç için nihai fatura değerini, ikinci el araç için kasko değerini esas aldığını belirtir. İş Bankası taşıt kredisi açıklaması.
Peşinat hesabını şu şekilde kurabilirsiniz:
Araç bedeli − onaylanan kredi = araç bedelini karşılamak için gereken nakit
Örneğin genel tabloda 1.500.000 TL fatura değerine sahip bir binek araç, %20 oranlı dilimdedir. Bu oranla azami kredi tutarı 300.000 TL olur. Araç bedeli için en az 1.200.000 TL nakit gerekir. Bu yalnızca üst sınırı gösteren bir örnektir; bankanın onayı, kullanılan değerleme ve işlem giderleri sonucu değiştirebilir.
Taşıt kredisi şartları nelerdir?
Bankalar başvuruyu kendi kredi değerlendirme ölçütlerine göre inceler. Gelir, kredi geçmişi, araç bilgileri ve istenen kredi tutarı değerlendirmede rol oynayabilir. BDDK'nın azami vade veya kredi oranı belirlemesi, kişiye kredi onayı verildiği anlamına gelmez.
Başvuru yaşı, gelir belgesi, kredi geçmişi ve başvurabilecek müşteri türü bankanın ürününe göre değişebilir. Örneğin İş Bankası'nın dijital taşıt kredisi için başvuran kişinin 18 yaşını doldurmuş, düzenli gelirini belgeleyebilen ve uygun kredi notuna sahip bir bireysel müşteri olması gerektiği belirtilir. Bu, o ürünün koşuludur; bütün bankalar için aynı kural olarak düşünülmemelidir. İş Bankası başvuru koşulları.
İkinci el araçlarda yaş sınırı da bankaya ve ürüne göre değişebilir. Örneğin Ziraat Bankası'nın taşıt kredisi sayfasında en fazla sekiz yaşındaki araçların krediye konu olabileceği belirtilir. Başka bir bankanın veya ürünün sınırı farklı olabilir. Ziraat Bankası taşıt kredisi.
Finanse edilen araca rehin konulması da kredi koşulları arasında yer alabilir. Ziraat Bankası bu üründe satın alınan araca rehin koyduğunu belirtir. Başvuru öncesinde teminatın ne zaman kaldırılacağını ve kefil istenip istenmediğini bankadan öğrenin.
Taşıt kredisi başvurusu için hangi belgeler gerekir?
Belge listesi bankaya, çalışma biçiminize ve başvuru kanalına göre değişir. Banka şu bilgileri veya belgeleri isteyebilir:
- Kimlik bilgileri.
- Maaş bordrosu veya çalışma durumunuza uygun gelir belgesi.
- Sıfır araç için proforma fatura veya araç bilgileri.
- İkinci el araç için ruhsat ya da geçici tescil belgesi.
- Bankanın kredi ve teminat değerlendirmesi için istediği ek bilgiler.
Örneğin İş Bankası, sıfır araç için proforma fatura; ikinci el araç için ruhsat veya geçici tescil belgesi istediğini açıklar. Kimlik ve gelir doğrulaması bu ürünün dijital başvuru sürecinde yapılır. Bu nedenle belge listesini başvuracağınız bankadan alın; örnekteki listeyi tüm bankalar için geçerli saymayın. İş Bankası gerekli belgeler.
Teklifleri karşılaştırırken toplam maliyette neler kontrol edilir?
Bankanın sözleşme öncesi bilgi formunu ve ödeme planını birlikte inceleyin. Mümkünse teklifleri aynı kredi tutarı ve vade üzerinden karşılaştırın. Şu bilgileri yazılı olarak kontrol edin:
- Aylık taksit ve taksit tarihleri.
- Taksitlerin toplamı ve kredinin toplam maliyeti.
- Tahsis, ekspertiz ve rehin tesis ücretleri gibi masraflar.
- Krediyle bağlantılı sigorta ve diğer ürünlerin koşulları.
- Ara ödeme veya erken kapama halinde uygulanacak hesap.
Ticaret Bakanlığı, kredi sözleşmesi imzalanmadan önce bilgi formunun incelenmesini ve toplam maliyetin karşılaştırılmasını önerir. Bakanlığın rehberinde bireysel kredilerde tahsis, ekspertiz ve rehin tesis ücretleri olası ücret kalemleri olarak açıklanır. Ticaret Bakanlığı tüketici kredisi rehberi.
Kredi bağlantılı sigorta için tüketicinin açık talebi gerekir; kredi verenin sigortasız kredi seçeneği de sunması gerekir. Bu açıklama, kredi bağlantılı sigortaya ilişkindir. Araçla ilgili poliçelerin ve teminat şartlarının kredi sözleşmesindeki yerini ayrıca sorun. Ticaret Bakanlığı sigorta açıklaması.
Tüketici kredisi kapsamında kısmi veya tam erken ödeme yapılması halinde, erken ödenen tutara göre faiz ve diğer maliyet kalemlerinde indirim yapılması gerekir. Bankadan güncel kapama tutarını ve yeni ödeme planını yazılı isteyin. Ticaret Bakanlığı erken ödeme bilgisi.
Ödeme planınız belli olduktan sonra TL taksitlerin olası USD karşılıklarını Kredi USD Tahmini sayfasında örnek senaryolarla inceleyebilirsiniz. Bu araç taşıt kredisi taksiti, banka teklifi veya kredi uygunluğu hesaplamaz; sonuçlar finansal tavsiye değildir.
Taşıt kredisi ile konut kredisi farklı değerleme ve teminat koşulları kullanır. Ev alımını da karşılaştırıyorsanız konut kredisi rehberini inceleyin.
Taşıt kredisi hakkında sık sorulan sorular
Araç bedelinin tamamı taşıt kredisiyle ödenebilir mi?
Bu rehberdeki BDDK tablolarına tabi binek taşıt kredilerinde araç değerinin tamamı krediyle karşılanamaz. Tablolardaki en yüksek kredi oranı %70’tir; değer dilimine göre daha düşük oranlar uygulanır. Banka, üst sınırdan daha düşük kredi verebilir veya başvuruyu onaylamayabilir.
İkinci el araç için taşıt kredisi alınabilir mi?
Bazı bankalar ikinci el araç alımı için kredi sunar. Araç yaşı ve kullanılacak değerleme ölçütü ürün koşullarına göre değişir. Örneğin Ziraat Bankası'nın sayfasında sekiz yaşına kadar olan araçlardan söz edilir; bu sınırı bütün bankalar için geçerli kabul etmeyin.
Taşıt kredisi hesaplama sonucu kredi onayı anlamına gelir mi?
Hayır. Hesaplama, verilen tutar, faiz ve vade varsayımlarıyla taksiti gösterir. Bankanın başvuruyu değerlendirmesi ve yazılı teklif vermesi gerekir.
Kredi bağlantılı sigorta zorunlu mudur?
Ticaret Bakanlığının tüketici kredisi rehberine göre kredi bağlantılı sigorta tüketicinin açık talebi olmadan yapılamaz; sigortasız kredi seçeneği de sunulmalıdır. Araç sigortaları ve bankanın teminat şartları için sözleşmeyi ayrıca kontrol edin.
Krediyi vadesinden önce kapatabilir miyim?
Tüketici kredisi için erken ödeme veya ara ödeme yapılabilir. Ödenecek tutarı ve kalan maliyetlerdeki indirimi bankadan yazılı olarak öğrenin.
Bu içerik genel bilgi amaçlıdır. Örnek hesap banka teklifi, kredi onayı veya finansal tavsiye değildir. BDDK sınırlarını ve banka koşullarını başvuru tarihinde yeniden kontrol edin.
İlgili rehberler
Konut Kredisi: Başvuru Şartları, Peşinat ve Maliyet Hesabı
Başvuru belgeleri, peşinat, taksitler ve toplam maliyet için konut kredisi rehberi.
Kaynak kontrolü:
İlk Evim Kredisi: Güncel Duyurular ve İlk Konutunu Alacaklar İçin Rehber
Banka ürünlerini destek programlarından ayırın; uygunluk, nakit ihtiyacı ve başvuru hazırlığını inceleyin.
Kaynak kontrolü:
İhtiyaç Kredisi Rehberi: Faiz, Vade ve Toplam Geri Ödeme
Faiz, vade, toplam geri ödeme ve sigorta koşulları için ihtiyaç kredisi rehberi.
Kaynak kontrolü:
Faizsiz İhtiyaç Kredisi: 0 Faizli Kredi Kampanyaları ve Koşulları
Seçili 0 faizli kredi ve avans kampanyalarını koşul ve maliyet yönünden inceleyin.
Kaynak kontrolü:
Kur Riski Nedir? Devalüasyon Ne Demek?
Kur riskini ve devalüasyon farkını, döviz borcu ve TL taksit örnekleriyle açıklayan genel bilgi rehberi.
Kaynak kontrolü:
Döviz çifti tahminini inceleyin
Desteklenen döviz çiftleri için örnek kredi taksiti senaryolarını karşılaştırın. Bu araç uygulanabilir kur teklifi, tahmin veya finansal tavsiye sunmaz.