Konut Kredisi: Başvuru Şartları, Peşinat ve Maliyet Hesabı
Kaynak kontrolü: · Yayın tarihi:
Konut kredisi seçerken aylık faiz oranı kadar peşinatı, taksitleri ve toplam gideri de hesaplamak gerekir. İlk adım, satın almak istediğiniz ev için kullanabileceğiniz kredi tutarını öğrenmektir. Ardından bankaların tekliflerini aynı tutar ve vade üzerinden karşılaştırabilirsiniz.
Bu rehber, başvuru öncesinde hangi bilgileri toplamanız gerektiğini ve maliyet hesabında nelere bakacağınızı açıklar.
Konut kredisi nedir, nasıl işler?
Konut kredisi, ev alımının finansmanı için kullanılan bir kredidir. Borç, ödeme planında belirtilen taksitlerle geri ödenir. Banka, krediye karşılık satın alınan konut üzerine ipotek koyar; gerekli görürse ek teminat isteyebilir. Ziraat Bankası konut kredisi açıklaması.
Başvuru yapmanız, istediğiniz tutarın onaylanacağı anlamına gelmez. Ev seçerken kredi değerlendirmesini ve nakit ihtiyacını birlikte ele alın.
Konut kredisi başvuru şartları ve gerekli belgeler
Belge listesi bankaya ve çalışma durumunuza göre değişebilir. Başvuru öncesinde şu belgeleri hazırlayın:
- Kimlik belgesi.
- Maaş bordrosu veya çalışma durumunuza uygun gelir belgesi.
- Satın alınacak evin tapu bilgileri.
- Bankanın istediği yapı ve kullanım belgeleri.
- Gerekirse adres ve aile bireylerinin taşınmaz kayıtları.
Örneğin Akbank’ın belge listesinde gelir belgeleri, tapu fotokopisi ve yapı kullanım izin belgesi yer alır. Kesin listeyi başvuracağınız bankadan alın. Akbank başvuru belgeleri.
Ne kadar konut kredisi kullanılabilir?
Ekspertiz değeri ve kredi sınırı
Satıcının istediği bedel ile ekspertiz değeri aynı olmayabilir. Kredi sınırını hesaplarken bu farkı dikkate alın.
BDDK’nın 29 Ocak 2026 tarihli, 11364 sayılı kararında kredi üst sınırları konut değeri ve enerji sınıfına göre belirlenir. Örneğin değeri 5 milyon TL’yi aşmayan konutlar için tabloda şu oranlar bulunur:
| Enerji sınıfı | Karardaki azami kredi/değer oranı |
|---|---|
| A–B | %90 |
| C | %80 |
| Diğer | %70 |
Bunlar yalnızca değeri 5 milyon TL’yi aşmayan konutların üst sınırlarıdır; daha yüksek değerlerde oranlar düşer. Bankanın vereceği kredi tutarı için garanti oluşturmaz. BDDK 11364 sayılı karar.
Mevcut konut sahipliği kredi sınırını önemli ölçüde azaltabilir. BDDK’nın 10656 sayılı kararına göre kişinin kendisinin, eşinin veya 18 yaş altındaki çocuklarının en az bir konutu varsa azami kredi/değer oranı %75 azaltılır. Örneğin normal üst sınır %90 ise bu durumda %22,5 olur; 75 yüzde puan çıkarılmaz. 11364 sayılı karar, bu uygulamayı yeni oranlar üzerinden sürdürür. Konut sahipliği değerlendirmesindeki istisnaları bankanızla kontrol edin. BDDK 10656 sayılı karar.
Örneğin kredi hesabına esas değeri ve satış bedeli 4 milyon TL olan A veya B enerji sınıfındaki bir konutta normal azami kredi 3,6 milyon TL’dir. Mevcut konut sahipliği indirimi uygulanırsa üst sınır 900.000 TL’ye iner; satış bedeli için en az 3,1 milyon TL nakit gerekir. Banka daha düşük tutar onaylayabilir; işlem giderleri bu hesaba dahil değildir.
Peşinat ve başlangıç giderleri
Peşinat hesabını şu şekilde kurabilirsiniz:
Satış bedeli − onaylanan kredi = satış bedeli için gereken nakit
Örneğin satış bedeli 4 milyon TL, onaylanan kredi 2,8 milyon TL ise satış bedelini tamamlamak için 1,2 milyon TL gerekir.
Buna tapu işlemleri, ekspertiz, krediyle ilgili ücretler, sigorta ve taşınma gibi giderleri ayrıca ekleyin. Hangi giderlerin size ait olduğunu ve ne zaman ödeneceğini işlem öncesinde öğrenin.
Aylık taksit ve toplam geri ödeme nasıl hesaplanır?
Örnek tutar, faiz ve vade hesabı
Aşağıdaki hesap, 1 milyon TL kredi ve varsayımsal aylık %2,50 sabit faiz içindir. Banka teklifi değildir. Eşit aylık taksitler esas alınmış; ücretler, sigorta ve diğer giderler hesaba katılmamıştır.
| Vade | Yaklaşık aylık taksit | Taksitlerin toplamı |
|---|---|---|
| 60 ay | 32.353 TL | 1.941.204 TL |
| 120 ay | 26.362 TL | 3.163.415 TL |
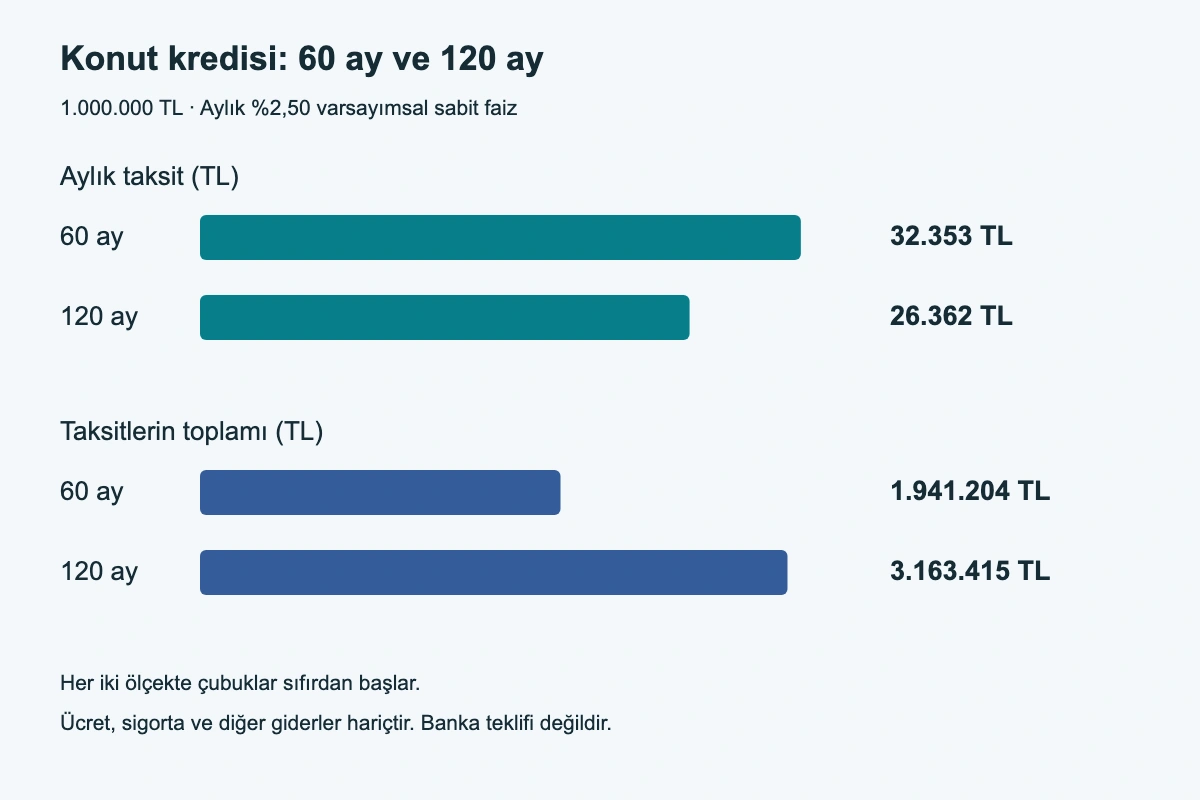
Bu örnekte uzun vade aylık taksiti azaltır, ancak taksitlerin toplamını artırır. Hesap, yuvarlanmamış taksitler üzerinden yapılmıştır; ödeme planında küçük yuvarlama farkları olabilir. Kendi ödeme planınızdaki kalan TRY taksitlerinin olası USD karşılıklarını Kredi USD Tahmini sayfasında örnek senaryolarla inceleyebilirsiniz; bunlar banka teklifi veya finansal tavsiye değildir.
Ücretler ve sigorta giderleri
Bankadan yalnızca faiz oranını değil, aşağıdaki bilgileri de yazılı olarak isteyin:
- Aylık taksit ve ödeme planı.
- Yıllık maliyet oranı.
- Toplam geri ödeme.
- Başlangıçta ödenecek ücretler.
- Sigortalı ve sigortasız tekliflerin koşulları.
Ticaret Bakanlığı, kredi bağlantılı sigortalarda tüketicinin açık talebinin gerekli olduğunu ve sigortasız kredi seçeneğinin de sunulması gerektiğini belirtir. DASK’ı, hayat sigortası gibi isteğe bağlı ürünlerden ayrı değerlendirin. Konut finansmanı sözleşmeleri hakkında bilgilendirme.
Bankaların konut kredisi teklifleri nasıl karşılaştırılır?
Karşılaştırmayı aynı kredi tutarı, vade ve ödeme yapısı üzerinden yapın. Teklifleri mümkünse aynı gün alın.
| Kontrol edilecek bilgi | Sorulacak soru |
|---|---|
| Faiz | Oran sabit mi, değişken mi? |
| Taksitler | Her ay aynı tutar mı ödenecek? |
| Ek ödemeler | Ara ödeme veya son taksitte yüksek ödeme var mı? |
| Ücretler | İlan edilen hesaba hangi giderler dahil? |
| Ürün koşulları | Faiz oranı başka ürünlerin alınmasına bağlı mı? |
| Toplam maliyet | Başlangıç giderleriyle birlikte toplam ödeme ne kadar? |
Düşük görünen taksiti, ödeme planının tamamını görmeden değerlendirmeyin.
Başvurudan tapu işlemine kadar süreç
Bankanın işlem sırası değişebilir. Başvuru öncesinde şu adımların nasıl yürütüleceğini sorun:
- Gelir ve kredi bilgilerinin değerlendirilmesi.
- Konut belgelerinin incelenmesi.
- Ekspertiz işlemi.
- Kesin kredi tutarı ve ödeme planının bildirilmesi.
- Sözleşme, tapu ve ipotek işlemleri.
- Kredi tutarının ödeme düzenine göre aktarılması.
Ziraat Bankası, olumlu başvuru değerlendirmesinden sonra ekspertiz sürecini başlattığını belirtir. Bu nedenle ilk değerlendirmeyi, konuta ilişkin kesin kredi onayı olarak kabul etmeyin. Ziraat Bankası başvuru süreci.
Erken ödeme ve yeniden yapılandırma
Sabit faizli konut kredisinde, sözleşmede bulunması koşuluyla erken ödeme tazminatı alınabilir. Üst sınır, erken ödenen anaparanın kalan vadesi 36 ayı aşmıyorsa %1, aşıyorsa %2’dir. Tazminat, yapılacak toplam indirimi aşamaz. Değişken faizli kredilerde erken ödeme tazminatı istenemez. Ticaret Bakanlığı erken ödeme açıklaması.
Yapılandırma teklifinde yeni taksitleri, kalan toplam ödemeyi ve işlem giderlerini birlikte karşılaştırın. Yalnızca yeni faiz oranına bakmayın.
Konut kredisi hakkında sık sorulan sorular
Ekspertiz değeri satış bedelinden düşük çıkarsa ne olur?
Kredi hesabında kullanılan değer düşebilir. Satış bedeli değişmezse daha fazla nakit gerekebilir.
Uzun vade her zaman daha uygun mu?
Aylık ödeme bakımından daha kolay olabilir. Ancak yukarıdaki örnekte görüldüğü gibi toplam faiz yükü artabilir.
İlk kez ev alacaklar nereden başlamalı?
Önce konut sahipliği koşullarını ve peşinat ihtiyacını kontrol edin. Ayrıntılar için İlk evim kredisi rehberi sayfasını okuyun.
Bu içerik genel bilgi amaçlıdır. Örnek hesaplar kişiye özel kredi teklifi veya finansal tavsiye değildir.
İlgili rehberler
İlk Evim Kredisi: Güncel Duyurular ve İlk Konutunu Alacaklar İçin Rehber
Banka ürünlerini destek programlarından ayırın; uygunluk, nakit ihtiyacı ve başvuru hazırlığını inceleyin.
Kaynak kontrolü:
Taşıt Kredisi Hesaplama ve Başvuru Şartları
BDDK sınırları, peşinat hesabı, örnek taksit hesabı ve başvuru koşulları için taşıt kredisi rehberi.
Kaynak kontrolü:
İhtiyaç Kredisi Rehberi: Faiz, Vade ve Toplam Geri Ödeme
Faiz, vade, toplam geri ödeme ve sigorta koşulları için ihtiyaç kredisi rehberi.
Kaynak kontrolü:
Faizsiz İhtiyaç Kredisi: 0 Faizli Kredi Kampanyaları ve Koşulları
Seçili 0 faizli kredi ve avans kampanyalarını koşul ve maliyet yönünden inceleyin.
Kaynak kontrolü:
Kur Riski Nedir? Devalüasyon Ne Demek?
Kur riskini ve devalüasyon farkını, döviz borcu ve TL taksit örnekleriyle açıklayan genel bilgi rehberi.
Kaynak kontrolü:
Döviz çifti tahminini inceleyin
Desteklenen döviz çiftleri için örnek kredi taksiti senaryolarını karşılaştırın. Bu araç uygulanabilir kur teklifi, tahmin veya finansal tavsiye sunmaz.