İhtiyaç Kredisi Rehberi: Faiz, Vade ve Toplam Geri Ödeme
Kaynak kontrolü: · Yayın tarihi:
İhtiyaç kredisi tekliflerini karşılaştırırken yalnızca faiz oranına bakmayın. Aynı tutar ve vade için aylık taksiti, toplam geri ödemeyi, ücretleri ve sigorta koşullarını birlikte inceleyin. Başvurudan önce her bankadan yazılı ödeme planı ve sözleşme öncesi bilgi formu isteyin.
Bu rehber, bireysel ihtiyaç kredisi tekliflerini anlamanıza ve karşılaştırmanıza yardım eder. Kredi onayı, tutar ve kişiye özel koşullar bankanın değerlendirmesine bağlıdır.
İhtiyaç kredisi nedir, başvuru öncesi neler değerlendirilir?
İhtiyaç kredisi, kişinin eğitim, evlilik, seyahat veya başka kişisel nakit gereksinimleri için başvurabildiği bir tüketici kredisi türüdür. Tüketici kredisi sözleşmesi, kredi verenin tüketiciye finansman sunduğu koşulları belirler. Ticaret Bakanlığı tüketici kredisi bilgilendirmesi.
Başvurmadan önce ne kadar nakde ve hangi ödeme süresine ihtiyacınız olduğunu belirleyin. Aylık taksit, düzenli geliriniz ve diğer zorunlu ödemelerinizle birlikte değerlendirilmelidir. Bankanın sunabileceği tutarı veya başvurunun sonucunu bir hesaplama aracı garanti edemez.
Ev veya araç alımı için finansman arıyorsanız koşullar farklı olabilir. Ayrı rehberler için konut kredisi rehberine ve taşıt kredisi hesaplama rehberine bakabilirsiniz.
İhtiyaç kredisi teklifleri nasıl karşılaştırılır?
Teklifleri mümkünse aynı gün, aynı kredi tutarı ve aynı vade üzerinden alın. Böylece bir bankadaki düşük taksitin daha uzun vadeden mi, daha düşük maliyetten mi kaynaklandığını daha kolay görürsünüz.
| Karşılaştırılacak bilgi | Neyi kontrol edin? |
|---|---|
| Kredi tutarı ve vade | Her teklif aynı tutar ve aynı ay sayısı için mi? |
| Faiz oranı | Sözleşmede gösterilen oran ve faiz türü nedir? |
| Aylık taksit | Taksitler eşit mi; ödeme tarihleri ne zaman? |
| Toplam geri ödeme | Tüm taksitlerin ve başlangıçta alınan tutarların toplamı nedir? |
| Yıllık maliyet oranı | Orana hangi vergi ve ücretler dahil, hangi giderler hariç? |
| Sigorta ve ek koşullar | Sigorta teklife dahil mi? Başka bir ürünü alma şartı var mı? |
Aylık faiz oranını tek başına kullanarak iki teklifi sıralamayın. Toplam geri ödeme, başlangıç masrafları ve sigorta primini de okuyun. Ücret ve faiz bilgileri için sözleşme öncesi bilgi formuna bakın. BDDK, bu formda krediye uygulanacak faiz veya kâr payı ile ücret ve masrafların yer alması gerektiğini açıklar. BDDK sözleşme öncesi bilgi formu açıklaması.
Faiz oranı ve toplam maliyet
Bankanın gösterdiği aylık oran, kredi maliyetinin tek parçasıdır. Teklifteki taksitleri toplayın; varsa tahsis ücretini ve sizin ödeyeceğiniz sigorta primini ayrı satırlarda gösterin. Yıllık maliyet oranının hangi kalemleri kapsadığını da not edin.
Karşılaştırma tablonuzda şu sütunları kullanabilirsiniz:
| Banka | Tutar | Vade | Aylık taksit | Taksitlerin toplamı | Ücret | Sigorta | Teklif tarihi |
|---|---|---|---|---|---|---|---|
| Teklif 1 | Banka formundan alın | Banka formundan alın | Banka formundan alın | Banka formundan alın | Ayrı yazın | Ayrı yazın | Gün/ay/yıl |
| Teklif 2 | Banka formundan alın | Banka formundan alın | Banka formundan alın | Banka formundan alın | Ayrı yazın | Ayrı yazın | Gün/ay/yıl |
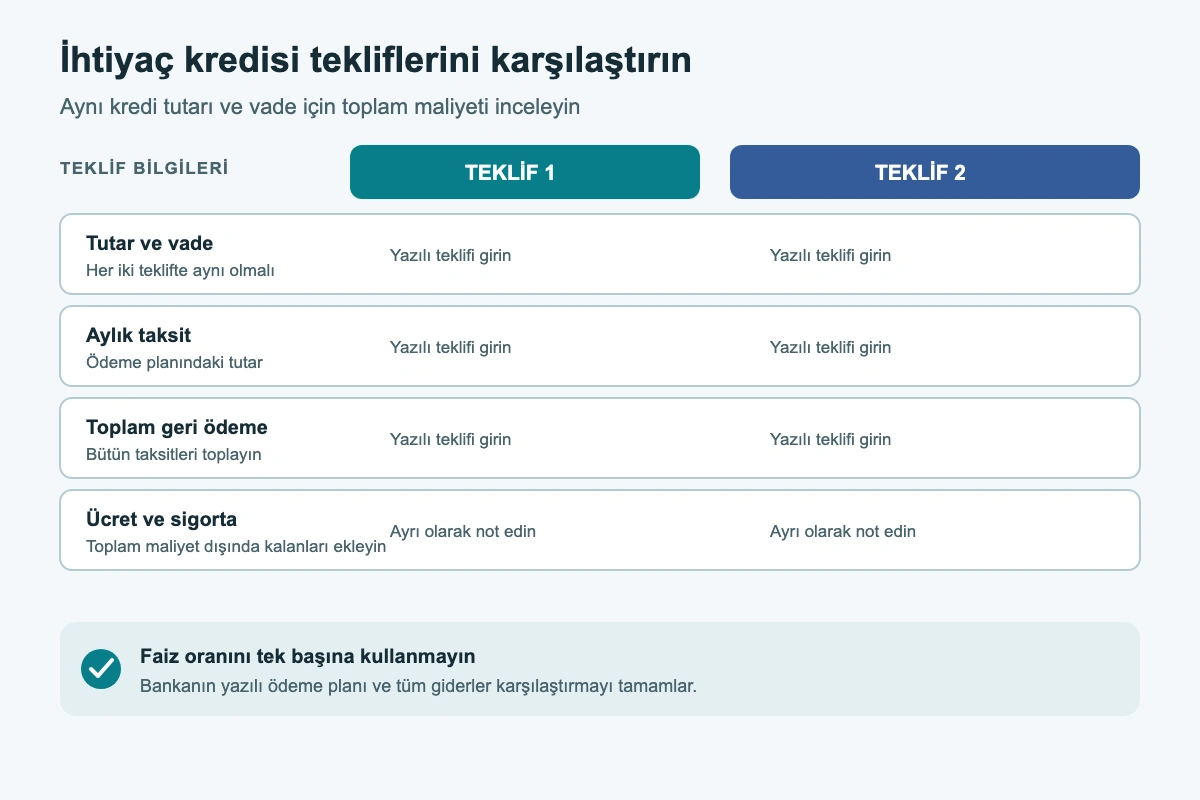
Farklı günlerde alınan teklifleri de aynı şartlarda karşılaştırın. Banka faiz ve kampanya koşullarını değiştirebilir.
Ücret, sigorta ve diğer koşullar
Ticaret Bakanlığına göre ihtiyaç kredilerinde tahsis ücreti alınabilir; bu ücret anaparanın binde beşini geçemez. Bakanlık, tahsis ücreti dışında tüketici kredisi için başka adlarla ücret alınamayacağını belirtir. Ücret kalemini ve tutarını sözleşme öncesi formda kontrol edin. Ticaret Bakanlığı kredi ücretleri açıklaması.
Kredi bağlantılı sigorta, açık talebiniz olmadan yapılamaz. Sigortalı teklif sunuluyorsa sigortasız kredi teklifi de sunulmalıdır. Sigorta istiyorsanız prim tutarını ve poliçenin kapsamını ayrı kontrol edin. Ticaret Bakanlığı sigorta açıklaması.
Aylık taksit ve toplam maliyet nasıl hesaplanır?
Aylık taksit ve toplam geri ödeme, bankanın sizin için düzenlediği ödeme planında yer alır. Teklifleri karşılaştırırken planlanan bütün taksitleri toplayın. Taksit toplamına dahil olmayan tahsis ücreti, sigorta primi veya diğer başlangıç ödemelerini ayrıca ekleyin.
Kredi tutarını ve vadesini değerlendirirken BDDK’nın genel tüketici kredisi vade sınırlarını da kontrol edin. 13 Şubat 2025 tarihli 11152 sayılı BDDK kararında genel sınırlar şöyle belirlenmiştir:
| Kredi tutarı | Genel azami vade |
|---|---|
| 125.000 TL ve altı | 36 ay |
| 125.000 TL üzeri, 250.000 TL dahil | 24 ay |
| 250.000 TL üzeri | 12 ay |
Bu sınırlar bankanın krediyi onaylayacağı veya azami tutarı vereceği anlamına gelmez. Başvuru tarihinde güncel sınırı ve bankanın size sunduğu ödeme planını yeniden kontrol edin. BDDK 11152 sayılı karar.
Ödeme planınız netleştiğinde TL taksitlerinizin olası USD karşılıklarını Kredi USD Tahmini aracında senaryo olarak inceleyebilirsiniz. Araç, banka teklifini, ihtiyaç kredisi taksitini veya kredi uygunluğunu hesaplamaz.
Başvuru ve banka değerlendirmesi nasıl ilerler?
Başvuru kanalı, gerekli belgeler ve değerlendirme ölçütleri bankaya göre değişir. Banka gelir bilgisi, mevcut borçlar ve kredi geçmişi gibi bilgileri inceleyebilir. Örneğin QNB kendi ürün sayfasında gelir durumu, mevcut borçluluk ve kredi skorunu değerlendirmede kullandığını belirtir. Bu, tüm bankalar için aynı ölçütlerin geçerli olduğu anlamına gelmez. QNB ihtiyaç kredisi açıklaması.
Başvuru öncesinde şu adımları izleyin:
- İhtiyacınız olan tutarı ve ödeyebileceğiniz aylık tutarı belirleyin.
- Bankanın resmî sayfasından kendi başvuru koşullarını ve gerekli belgeleri kontrol edin.
- Aynı tutar ve vadede yazılı teklif isteyin.
- Faiz oranı, toplam geri ödeme, ücret ve sigorta koşullarını karşılaştırın.
- Başvuru sonucu ve kesin ödeme planı gelmeden kredinin onaylandığını varsaymayın.
Sözleşme öncesi bilgi formunda neler kontrol edilir?
Sözleşmeyi kabul etmeden önce bilgi formunu ve ödeme planını birlikte okuyun. BDDK, formda yer alan faiz, ücret ve masrafların kredi yükümlülüklerini gösterdiğini belirtir. Formda yer almayan bir ücret için bankaya yazılı açıklama sorun. BDDK sözleşme öncesi bilgi formu açıklaması.
Şu bilgileri kontrol edin:
- Kredi tutarı ve ödeme tarihleri.
- Aylık taksit ve taksitlerin toplamı.
- Faiz oranı ve yıllık maliyet oranının kapsadığı kalemler.
- Tahsis ücreti ve diğer yasal maliyet kalemleri.
- Sigortalı ve sigortasız tekliflerin koşulları.
- Erken ödeme yapılırsa uygulanacak indirim.
Tüketici kredisi borcunun bir kısmını veya tamamını vadesinden önce ödeyebilirsiniz. Erken ödenen tutara göre faiz ve diğer maliyet unsurlarında gerekli indirim yapılmalıdır. Kesin kapama tutarını bankadan yazılı isteyin. Ticaret Bakanlığı erken ödeme bilgisi.
İhtiyaç kredisi hakkında sık sorulan sorular
En düşük faizli teklif her zaman en düşük maliyetli teklif midir?
Hayır. Ücret, sigorta, vade ve toplam geri ödeme de maliyeti etkiler. Teklifleri aynı tutar ve vade üzerinden karşılaştırın.
Faizsiz veya 0 faizli ihtiyaç kredisi masrafsız mıdır?
Faiz oranı tek başına toplam maliyeti göstermez. Ücret, sigorta ve ödeme koşullarını da kontrol edin. Kampanya örnekleri için 0 faizli ihtiyaç kredisi rehberine bakın.
Kredi başvurusu onaylanır mı?
Başvuru sonucu ve onaylanan tutar bankanın değerlendirmesine bağlıdır. Reklamda görülen üst sınır kişiye özel onay anlamına gelmez.
İhtiyaç kredisi erken kapatılabilir mi?
Evet. Tüketici kredisinde kısmi veya tam erken ödeme yapılabilir. Erken ödenen tutara göre faiz ve diğer maliyetlerde indirim uygulanır. Bankadan güncel kapama tutarını isteyin.
Kredi sigortası zorunlu mudur?
Kredi bağlantılı sigorta açık talebiniz olmadan yapılamaz; sigortalı teklifin yanında sigortasız teklif de sunulmalıdır. Kampanya koşulları ve sigorta tutarı için yazılı teklifi inceleyin.
Bu içerik genel bilgi verir. Kredi teklifi, kredi onayı veya finansal tavsiye değildir. Ücretleri ve mevzuatı başvuru tarihinde resmî kaynaklardan yeniden kontrol edin.
İlgili rehberler
Konut Kredisi: Başvuru Şartları, Peşinat ve Maliyet Hesabı
Başvuru belgeleri, peşinat, taksitler ve toplam maliyet için konut kredisi rehberi.
Kaynak kontrolü:
İlk Evim Kredisi: Güncel Duyurular ve İlk Konutunu Alacaklar İçin Rehber
Banka ürünlerini destek programlarından ayırın; uygunluk, nakit ihtiyacı ve başvuru hazırlığını inceleyin.
Kaynak kontrolü:
Taşıt Kredisi Hesaplama ve Başvuru Şartları
BDDK sınırları, peşinat hesabı, örnek taksit hesabı ve başvuru koşulları için taşıt kredisi rehberi.
Kaynak kontrolü:
Faizsiz İhtiyaç Kredisi: 0 Faizli Kredi Kampanyaları ve Koşulları
Seçili 0 faizli kredi ve avans kampanyalarını koşul ve maliyet yönünden inceleyin.
Kaynak kontrolü:
Kur Riski Nedir? Devalüasyon Ne Demek?
Kur riskini ve devalüasyon farkını, döviz borcu ve TL taksit örnekleriyle açıklayan genel bilgi rehberi.
Kaynak kontrolü:
Döviz çifti tahminini inceleyin
Desteklenen döviz çiftleri için örnek kredi taksiti senaryolarını karşılaştırın. Bu araç uygulanabilir kur teklifi, tahmin veya finansal tavsiye sunmaz.